Pensioen in Noorwegen
Laatst bijgewerkt: augustus 2026
Als je in Noorwegen woont en werkt, bouw je meestal pensioenrechten op. Het Noorse pensioenstelsel bestaat uit verschillende onderdelen. Hoeveel pensioen je uiteindelijk ontvangt, hangt onder andere af van je inkomen, het aantal jaren dat je in Noorwegen woont en werkt, je geboortejaar en de pensioenregeling van je werkgever.
Voor Nederlanders die in Noorwegen werken, is daarnaast belangrijk welk land verantwoordelijk is voor de sociale zekerheid. Werk je in Noorwegen voor een Noorse werkgever, dan val je normaal gesproken onder de Noorse sociale zekerheid, de Folketrygden. Bij bijvoorbeeld een tijdelijke detachering vanuit Nederland kan een uitzondering gelden en kan het Nederlandse socialezekerheidsstelsel van toepassing blijven.
Het Noorse pensioenstelsel
Het pensioen in Noorwegen bestaat grofweg uit drie onderdelen:
-
Folketrygden (staatspensioen): pensioen dat je via de Noorse sociale zekerheid opbouwt.
-
Tjenestepensjon (werkgeverspensioen): pensioen dat via je werkgever wordt opgebouwd.
-
Eigen pensioensparen: vrijwillige aanvullende pensioenopbouw, bijvoorbeeld via een individuele pensioenregeling.
Voor de meeste werknemers vormen de Folketrygden en het werkgeverspensioen de belangrijkste basis van het toekomstige pensioen.
Staatspensioen: Folketrygden
Als je onder de Noorse sociale zekerheid valt, kun je rechten opbouwen voor het Noorse staatspensioen (alderspensjon fra folketrygden).
Voor mensen die in 1963 of later zijn geboren, gelden de nieuwe pensioenregels volledig. Elk jaar wordt 18,1 procent van het pensioengevende inkomen, tot maximaal 7,1 keer het Noorse basisbedrag G, meegenomen in de pensioenopbouw. Dit bedrag wordt toegevoegd aan de zogenoemde pensjonsbeholdning.
Dit betekent niet dat er daadwerkelijk 18,1 procent van je salaris op een persoonlijke pensioenrekening wordt gestort. Het is een rekenmethode die NAV gebruikt om je toekomstige staatspensioen te bepalen.
Alle jaren waarin je pensioengevend inkomen hebt, kunnen meetellen voor je pensioenopbouw. Je kunt bovendien pensioen blijven opbouwen tot en met het jaar waarin je 75 wordt.
Voor mensen geboren tussen 1954 en 1962 geldt een combinatie van het oude en het nieuwe pensioenstelsel.
Wanneer kun je pensioen opnemen?
Volgens de huidige regels is 67 jaar de normale pensioenleeftijd voor het Noorse staatspensioen. Heb je voldoende pensioen opgebouwd, dan kun je het staatspensioen al vanaf 62 jaar opnemen.
Wie eerder met pensioen gaat, verdeelt het opgebouwde pensioen over meer jaren. Daardoor is het maandelijkse pensioen doorgaans lager. Wie langer doorwerkt en het pensioen later laat ingaan, bouwt langer pensioen op en krijgt normaal gesproken een hoger bedrag per maand.
Je mag ook blijven werken terwijl je staatspensioen ontvangt. Inkomen uit werk leidt bij het Noorse ouderdomspensioen niet automatisch tot een verlaging van de uitkering.
Noorwegen is van plan de pensioenleeftijden voor jongere generaties geleidelijk te verhogen naarmate de levensverwachting stijgt. De precieze leeftijdsgrenzen en invoering zijn echter nog afhankelijk van verdere uitwerking. Controleer daarom bij NAV welke regels voor jouw geboortejaar gelden.
Let op: de pensioenleeftijd is niet hetzelfde als de arbeidsrechtelijke leeftijdsgrens. Sinds 1 januari 2026 is de algemene arbeidsrechtelijke leeftijdsgrens in Noorwegen 72 jaar.
Werkgeverspensioen: Tjenestepensjon
Naast het staatspensioen bouwen de meeste werknemers pensioen op via hun werkgever.
In de private sector zijn veel werkgevers verplicht een pensioenregeling aan te bieden via de Obligatorisk tjenestepensjon (OTP). Als je onder deze regeling valt, moet de werkgever je vanaf je eerste werkdag aanmelden.
De werkgever moet minimaal 2 procent van het salaris dat onder de regeling valt voor pensioen sparen. Veel werkgevers bieden een ruimere pensioenregeling en sparen een hoger percentage.
In de publieke sector gelden andere pensioenregelingen. Werknemers van bijvoorbeeld de staat, gemeenten en gezondheidsinstellingen zijn vaak aangesloten bij een publieke pensioenuitvoerder zoals Statens pensjonskasse (SPK) of KLP.
AFP: aanvullend pensioen via de werkgever
Naast het staatspensioen en het gewone werkgeverspensioen kun je in sommige gevallen recht hebben op AFP (Avtalefestet pensjon).
De regels verschillen tussen de private en de publieke sector.
AFP in de private sector
AFP in de private sector is een levenslange aanvulling op het pensioen. Alleen werknemers van bedrijven die zijn aangesloten bij een cao met een AFP-regeling kunnen ervoor in aanmerking komen.
Daarnaast gelden voorwaarden voor onder andere je arbeidsverleden en je dienstverband in de jaren voordat je 62 wordt. Het is daarom verstandig om ruim voor je 62e te controleren of je aan de voorwaarden voor AFP voldoet.
AFP in de publieke sector
Voor werknemers in de publieke sector die in 1963 of later zijn geboren, gelden sinds 2025 nieuwe regels.
Voor deze groep is AFP een levenslange aanvulling op het pensioen. De uitkering kan vanaf 62 jaar worden opgenomen en kan onder bepaalde voorwaarden worden gecombineerd met inkomen uit werk, staatspensioen en werkgeverspensioen.
Voor werknemers die vóór 1963 zijn geboren, gelden andere regels.
Heb je ook pensioen opgebouwd in Nederland?
Heb je voor of na je verblijf in Noorwegen in Nederland gewoond of gewerkt, dan verdwijnen de daar opgebouwde pensioenrechten niet.
Nederland en Noorwegen vallen onder de Europese regels voor de coördinatie van sociale zekerheid. Daardoor kunnen verzekerings- en pensioenperioden in verschillende landen worden meegenomen bij het bepalen van je pensioenrechten.
In de praktijk ontvang je later meestal afzonderlijke pensioenuitkeringen uit de landen waar je rechten hebt opgebouwd. Je Nederlandse en Noorse pensioen worden dus niet samengevoegd tot één pensioenpot.
Heb je bijvoorbeeld een aantal jaren in Nederland en daarna een aantal jaren in Noorwegen gewerkt, dan kun je later zowel uit Nederland als uit Noorwegen een pensioenuitkering ontvangen, mits je aan de voorwaarden voldoet.
Woon je op het moment dat je met pensioen gaat in Noorwegen en heb je ook in Nederland pensioenrechten opgebouwd, dan kan NAV je helpen bij de aanvraag van pensioen uit een ander EU- of EER-land.
Welke belastingregels vervolgens gelden voor je Nederlandse en Noorse pensioen hangt onder andere af van het soort pensioen en van het land waar je woont. Ook het belastingverdrag tussen Nederland en Noorwegen speelt hierbij een rol.
Zelf aanvullend pensioen sparen
Je kunt naast het staatspensioen en werkgeverspensioen ook zelf aanvullend voor je pensioen sparen.
Een mogelijkheid is IPS (Individuell pensjonssparing). Dit is een individuele pensioenregeling waaraan fiscale voordelen verbonden kunnen zijn.
De belastingregels, maximumbedragen en voorwaarden voor dergelijke regelingen kunnen veranderen. Controleer daarom altijd de actuele voorwaarden bij Skatteetaten of bij de aanbieder van het pensioenproduct.
Inzicht in je pensioen
Wil je weten hoeveel pensioen je tot nu toe hebt opgebouwd en wat je later ongeveer kunt verwachten? Dan zijn vooral de volgende diensten handig:
-
NAV – Din pensjon: voor informatie over je Noorse staatspensioen, pensioenopbouw en pensioenberekeningen.
-
Norsk Pensjon: voor een overzicht van veel Noorse werkgeverspensioenen en individuele pensioenregelingen.
-
Je pensioenuitvoerder: voor gedetailleerde informatie over het pensioen dat je via je huidige of voormalige werkgever hebt opgebouwd.
Via Norsk Pensjon kun je informatie van verschillende pensioenaanbieders bij elkaar zien en een prognose van je toekomstige pensioen bekijken. Houd er rekening mee dat niet iedere pensioenregeling noodzakelijkerwijs in het overzicht is opgenomen.
Pensioenregels zijn afhankelijk van onder andere je geboortejaar, arbeidsverleden, inkomen en persoonlijke situatie. Controleer daarom bij belangrijke beslissingen altijd de actuele informatie en berekeningen van NAV en je pensioenuitvoerder.
Nieuwe Nederlandse pensioenregels
Heb je in Nederland via een werkgever pensioen opgebouwd, dan kun je ook na emigratie naar Noorwegen te maken krijgen met de nieuwe Nederlandse pensioenregels uit de Wet toekomst pensioenen. Wonen in Noorwegen betekent niet dat je buiten deze veranderingen valt.
Bij veel Nederlandse pensioenfondsen worden ook eerder opgebouwde pensioenrechten overgezet naar de nieuwe pensioenregeling. Dit wordt invaren genoemd. Ook een pensioen dat al wordt uitgekeerd kan hieronder vallen. In de nieuwe regeling kan de hoogte van het pensioen meer meebewegen met de financiële resultaten en daardoor eerder stijgen, maar in bepaalde omstandigheden ook dalen.
Wat er precies verandert, hangt af van je Nederlandse pensioenuitvoerder en pensioenregeling. Niet ieder pensioen wordt ingevaren. Controleer daarom de informatie van iedere Nederlandse pensioenuitvoerder waarbij je pensioen hebt opgebouwd.
De nieuwe regels hebben geen betrekking op de AOW. De regels voor AOW-opbouw en AOW bij wonen in Noorwegen staan daar los van.
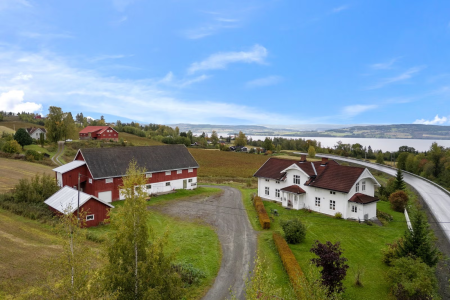
Landelijk gelegen karakteristieke woning uit 1850
09-06-2026De woning ligt rustig en landelijk in Starum, tussen Kapp en Skreia, met prachtig uitzicht op het Mjøsameer. In de directe omgeving vindt u mooie wandel-, fiets- en skigebieden, evenals zwemlocaties met strand langs het meer.
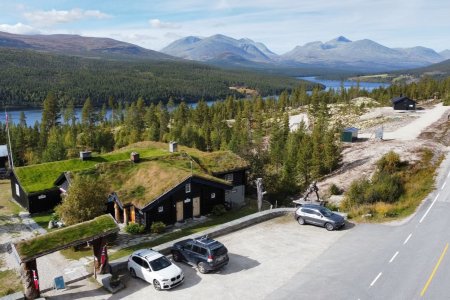
Atnasjø kafé
03-08-2026Atnasjø Kafé ligt op een unieke locatie langs de Nationale Toeristische Route Rondane, met een indrukwekkend uitzicht over het Atnsjø-meer en richting Nationaal Park Rondane. Dit iconische landschap is onder andere vereeuwigd in Harald Sohlbergs beroemde schilderij “Winternacht in Rondane”, één van de bekendste kunstwerken van Noorwegen.