
Kopen of huren
Wie naar Noorwegen verhuist, moet vaak al vroeg kiezen tussen een woning huren en een woning kopen. Er bestaat geen antwoord dat voor iedere emigrant geldt.
Huren biedt flexibiliteit en beperkt het financiële risico. Kopen kan op langere termijn vermogen opbouwen, maar brengt aankoopkosten, onderhoud, rentegevoeligheid en het risico van een waardedaling met zich mee.
De beste keuze hangt vooral af van:
-
hoe lang u waarschijnlijk op dezelfde plaats blijft;
-
hoe zeker werk en inkomen zijn;
-
of u de omgeving al goed kent;
-
hoeveel eigen geld en financiële buffer beschikbaar zijn;
-
welke woningen lokaal te huur en te koop staan;
-
hoeveel onderhoud en verantwoordelijkheid u wilt dragen.
Eerst huren is geen vaste regel
Voor veel nieuwkomers is tijdelijk huren verstandig. U kunt dan ervaren hoe lang de dagelijkse reis naar het werk werkelijk duurt, hoe de omgeving in de winter functioneert en of scholen, winkels, gezondheidszorg en openbaar vervoer bij het gezin passen.
Eerst huren is vooral het overwegen waard wanneer:
-
de baan nog tijdelijk of onzeker is;
-
u de gemeente of regio nauwelijks kent;
-
u mogelijk binnen enkele jaren opnieuw verhuist;
-
u nog geen definitieve verblijfsplannen heeft;
-
de bank nog geen passende financiering aanbiedt;
-
u onvoldoende spaargeld overhoudt na aankoop;
-
u onder tijdsdruk anders een ongeschikte woning zou kopen.
Direct kopen kan logischer zijn wanneer u de regio al kent, langdurig wilt blijven en over stabiel inkomen, voldoende eigen geld en een ruime noodbuffer beschikt.
Vergelijk niet alleen huur en hypotheek
Een maandelijkse huurprijs kan niet rechtstreeks worden vergeleken met de volledige maandelijkse betaling van een hypotheek.
Een hypotheekbetaling bestaat uit:
-
rente: een werkelijke financieringslast;
-
aflossing: een betaling waarmee de eigen schuld en daarmee in beginsel het eigen vermogen afneemt.
Aflossing is dus wel een maandelijkse uitgave, maar niet volledig een woonkostenpost. Daar staat tegenover dat een eigenaar kosten heeft die een huurder niet of slechts indirect betaalt.
De werkelijke kosten van huren
Neem bij huren ten minste de volgende posten mee:
-
de maandelijkse huur;
-
elektriciteit en verwarming;
-
water en riolering wanneer betaling naar gemeten verbruik is afgesproken;
-
een inboedelverzekering;
-
verhuiskosten;
-
eventuele bemiddelings- of administratiekosten die wettelijk mogen worden gevraagd;
-
de gemiste rente of opbrengst op het geld dat als waarborgsom vaststaat.
De verhuurder mag naast de afgesproken huur niet afzonderlijk allerlei eigenaarskosten doorberekenen. Onderhoud, reparaties, onroerendezaakbelasting, afvalinzameling, verzekeringen van het gebouw en het openen van de depositorekening behoren normaal gesproken niet als losse toeslag bij de huurder terecht te komen. Alleen bepaalde verbruiksafhankelijke kosten, zoals elektriciteit, brandstof en gemeten water- en rioleringsgebruik, kunnen aanvullend worden afgesproken.
De werkelijke kosten van kopen
Neem bij een koopwoning ten minste de volgende posten mee:
-
hypotheekrente;
-
aflossing en de invloed daarvan op de maandelijkse betaalruimte;
-
onderhoud en toekomstige vervanging van onderdelen;
-
gemeentelijke heffingen;
-
eventuele gemeentelijke onroerendezaakbelasting;
-
opstal- en inboedelverzekering;
-
elektriciteit en verwarming;
-
gemeenschappelijke kosten bij een appartement;
-
rente en aflossing op gemeenschappelijke schuld;
-
aankoop- en latere verkoopkosten;
-
de gemiste opbrengst op het geïnvesteerde eigen geld;
-
het risico dat de woning minder waard wordt.
Betaalde rente op schulden geeft volgens de gewone Noorse belastingregels recht op renteaftrek. Banken rapporteren Noorse leningen en rente doorgaans rechtstreeks voor de belastingaangifte. De feitelijke belastinguitwerking hangt af van de persoonlijke fiscale situatie.
Onroerendezaakbelasting, eiendomsskatt, is een gemeentelijke belasting. Niet iedere gemeente heft deze belasting en gemeenten kunnen verschillende waarderingsmethoden gebruiken. Controleer de situatie daarom bij de betreffende gemeente.
Reken aankoopkosten over de verblijfsduur uit
Wie een woning na korte tijd weer verkoopt, moet aankoop- en verkoopkosten over een beperkt aantal jaren verdelen. Daardoor kan kopen ongunstig uitvallen, zelfs wanneer de maandelijkse hypotheekbetaling lager is dan de huur.
Een bruikbare vergelijking is:
Jaarlijkse huurkosten
twaalf maanden huur
plus overeengekomen verbruikskosten
plus verzekering en verhuiskosten
plus de gemiste opbrengst op de waarborgsom
Jaarlijkse eigenaarskosten
netto hypotheekrente
plus onderhoud en verzekeringen
plus gemeentelijke en gemeenschappelijke kosten
plus aankoop- en verkoopkosten gedeeld door de verwachte woonduur
plus de gemiste opbrengst op het eigen geld
Beoordeel daarnaast afzonderlijk:
-
de verplichte aflossingen en maandelijkse kasstroom;
-
een mogelijke waardestijging;
-
een gelijkblijvende woningwaarde;
-
een mogelijke waardedaling.
Neem een verwachte waardestijging niet automatisch als gegarandeerde opbrengst in de berekening op. De ontwikkeling van woningprijzen verschilt per periode, regio en woningtype.
Aankoopkosten verschillen per eigendomsvorm
Het is belangrijk om vast te stellen wat voor soort woning u koopt.
Selveier en eierseksjon
Bij een vrijstaande woning of een appartement dat als afzonderlijk onroerend goed is geregistreerd, wordt u rechtstreeks eigenaar van de woning of eigendomssectie.
Bij overdracht van onroerend goed moet als hoofdregel 2,5 procent van de marktwaarde aan documentbelasting, dokumentavgift, worden betaald. Daarnaast geldt een bedrag voor registratie bij Kartverket. Er bestaan specifieke wettelijke vrijstellingen, maar een gewone aankoop valt daar meestal niet onder.
Bij nieuwbouw wordt de documentbelasting in bepaalde situaties alleen over de grondwaarde berekend. De precieze behandeling moet uit de verkoopdocumenten blijken.
Borettslag
Bij een borettslag koopt u een aandeel in een woningcorporatie met het exclusieve gebruiksrecht van een bepaalde woning.
Bij de overdracht van een borettslagsaandeel wordt geen documentbelasting van 2,5 procent geheven. Er geldt wel een registratiebedrag en er kunnen andere overdrachts- en administratiekosten bestaan.
Een lage geadverteerde aankoopprijs kan misleidend zijn wanneer de woning een groot aandeel in de gemeenschappelijke schuld, fellesgjeld, heeft. Beoordeel daarom altijd:
-
de aankoopprijs;
-
het aandeel in de gemeenschappelijke schuld;
-
de totale prijs;
-
de maandelijkse gemeenschappelijke lasten;
-
de rentevoorwaarden van de gemeenschappelijke lening;
-
toekomstige renovaties;
-
mogelijke stijging van de gemeenschappelijke lasten.
De verkoopdocumentatie van een borettslagswoning moet onder meer informatie geven over de gemeenschappelijke schuld, gemeenschappelijke lasten, eventuele voorkeursrechten en overdrachtskosten.
Lees ook de statuten, jaarrekening, begroting en notulen van recente ledenvergaderingen. Daaruit kan blijken of grote uitgaven aan dak, gevel, leidingen, drainage, liften of andere gemeenschappelijke voorzieningen worden voorbereid.
Bij een borettslag kunnen bovendien regels gelden voor verhuur en kan een forkjøpsrett, een voorkeursrecht, van toepassing zijn. Iemand met zo’n recht kan onder voorwaarden de woning tegen de overeengekomen prijs van de oorspronkelijke koper overnemen.
Hoeveel kunt u lenen?
De landelijke kredietregels bepalen de maximale ruimte waarbinnen banken normaal gesproken een woonhypotheek kunnen aanbieden. Een bank mag echter strenger zijn en moet iedere aanvraag individueel beoordelen.
Onder de regels die in 2026 gelden:
-
mag een gewone aflossingshypotheek normaal gesproken maximaal 90 procent van de verantwoorde woningwaarde bedragen;
-
mag de totale schuld van de klant normaal gesproken niet hoger zijn dan vijf keer het brutojaarinkomen;
-
moet de bank beoordelen of de klant een rente kan dragen die drie procentpunten hoger ligt dan de actuele rente, met een minimum van zeven procent;
-
moet bij een hypotheek boven zestig procent van de woningwaarde normaal gesproken worden afgelost.
Bij de berekening worden alle schulden meegeteld. Ook kredietlimieten en het aandeel in gemeenschappelijke schuld van een borettslag kunnen de leencapaciteit beïnvloeden.
De algemene bovengrens van negentig procent betekent dat normaal gesproken ten minste tien procent eigen geld of voldoende aanvullende zekerheid nodig is. Dat geeft geen recht op een lening. De bank kan een hogere eigen bijdrage of aanvullende zekerheid verlangen of de aanvraag volledig afwijzen.
Financiering voor nieuwkomers
Vraag ruim vóór het zoeken naar een koopwoning bij verschillende banken welke documenten zij nodig hebben.
Denk onder andere aan:
-
arbeidscontracten;
-
recente loonstroken;
-
belastinggegevens;
-
overzicht van Nederlandse en Noorse schulden;
-
spaargeld en vermogen;
-
verblijfs- en identiteitsdocumenten;
-
eventuele inkomsten uit het buitenland;
-
gegevens over een partner of medelener.
Een bank kan buitenlands inkomen en vermogen anders beoordelen dan Noorse, automatisch verifieerbare gegevens. Zorg daarom voor duidelijke en zo nodig vertaalde documentatie.
Vraag vóór het uitbrengen van een bod om een finansieringsbevis, een financieringsverklaring. Forbrukerrådet adviseert woningzoekers vooraf met de bank vast te stellen hoeveel zij kunnen lenen en een dergelijke verklaring te regelen.
Vergelijk niet alleen de nominale rente. Let ook op:
-
de effectieve rente;
-
afsluit- en administratiekosten;
-
voorwaarden voor verplichte betaalrekeningen of verzekeringen;
-
mogelijkheden tot extra aflossing;
-
vaste of variabele rente;
-
kosten bij het beëindigen van een vaste-rentecontract.
Finansportalen van Forbrukerrådet biedt een onafhankelijke vergelijking van Noorse bankproducten. Controleer de uiteindelijke voorwaarden altijd rechtstreeks bij de bank.
Een woning onderzoeken
Lees vóór het bieden in ieder geval:
-
de volledige verkoopbrochure, salgsoppgave;
-
de technische bouwkundige rapportage, tilstandsrapport;
-
de eigen verklaring van de verkoper;
-
informatie uit het grondregister;
-
gemeentelijke bouw- en bestemmingsinformatie;
-
de ferdigattest of tijdelijke gebruikstoestemming;
-
informatie over gemeentelijke heffingen;
-
regels en financiën van een borettslag of sameie.
Een koper heeft een eigen onderzoeksplicht. Gebreken die duidelijk in de verkoopdocumentatie of technische rapportage zijn beschreven, kunnen doorgaans niet later worden behandeld alsof zij onbekend waren. Forbrukerrådet adviseert daarom alle verkoopstukken zorgvuldig te lezen en vooral aandacht te besteden aan vocht, badkamers, elektriciteit, dak, buitenmuren en kelders.
Controleer bij oudere woningen ook:
-
drainage en vocht in de kelder;
-
leeftijd van dak en gevel;
-
water- en rioolleidingen;
-
elektrische installatie;
-
verwarming en energiegebruik;
-
goedkeuring van aanbouwen en verbouwingen;
-
eigen waterbron of afvalwaterinstallatie;
-
toegangs-, parkeer- en gebruiksrechten;
-
risico op overstroming of aardverschuiving.
Laat bij twijfel een onafhankelijke deskundige meekijken voordat u een bod uitbrengt.
Bieden is bindend
Noorse woningen worden vaak via een schriftelijke biedingsronde verkocht.
Er bestaat geen algemene bedenktijd of herroepingsrecht bij de koop van onroerend goed. Zodra een bod aan de verkoper is doorgegeven, kan de bieder het normaal gesproken niet meer intrekken en blijft het bod bindend tot het wordt afgewezen, de woning aan iemand anders wordt verkocht of de acceptatietermijn verstrijkt. Wanneer de acceptatie de bieder tijdig bereikt, bestaat een bindende overeenkomst.
Neem daarom noodzakelijke voorwaarden expliciet in het bod op, bijvoorbeeld:
-
goedkeuring van de financiering;
-
verkoop van de bestaande woning;
-
een bepaalde opleverdatum;
-
aanvullend technisch onderzoek.
Een bod met voorwaarden kan voor de verkoper minder aantrekkelijk zijn. Breng nooit gelijktijdig onvoorwaardelijke biedingen uit op meerdere woningen wanneer u er slechts één wilt kopen.
Huren: gebruik een schriftelijke overeenkomst
Ook een mondelinge huurovereenkomst kan rechtsgeldig zijn, maar een schriftelijk contract voorkomt veel bewijsproblemen. Gebruik bij voorkeur een gangbaar standaardcontract en leg minimaal vast:
-
huurprijs;
-
wat bij de huur is inbegrepen;
-
elektriciteit, verwarming en water;
-
waarborgsom;
-
begin- en einddatum;
-
mogelijkheid en termijn van opzegging;
-
onderhoudsverdeling;
-
huisdieren;
-
parkeren, opslag en gemeenschappelijke ruimten;
-
staat van de woning en inventaris.
Maak bij intrek een ondertekend inspectierapport en duidelijke foto’s. Herhaal dit bij vertrek.
De waarborgsom
Een waarborgsom, depositum, mag maximaal zes maanden huur bedragen. Zij moet op een geblokkeerde depositorekening op naam van de huurder worden geplaatst.
De verhuurder mag niet eisen dat het bedrag contant of op zijn eigen gewone bankrekening wordt gestort. De verhuurder betaalt de kosten voor het openen van de depositorekening; de rente komt normaal gesproken aan de huurder toe.
Een betaling op de privérekening van de verhuurder is dus geen correct ingerichte wettelijke depositorekening.
Duur en opzegging van een huurcontract
Een huurovereenkomst kan voor bepaalde of onbepaalde tijd worden gesloten.
De hoofdregel voor een tijdelijk huurcontract is een minimale looptijd van drie jaar. Voor een zelfstandige zolder- of kelderwoning in een huis waarin de verhuurder zelf woont, of voor de helft van een twee-onder-een-kapwoning waarin de verhuurder woont, kan een minimum van één jaar gelden. Een kortere periode is mogelijk wanneer daarvoor een geldige reden bestaat en deze schriftelijk in de overeenkomst is vermeld.
Lees goed of een tijdelijk contract tussentijds kan worden opgezegd. Wanneer niets anders is overeengekomen, bedraagt de wettelijke opzegtermijn voor een gewone woning doorgaans drie maanden, gerekend vanaf het begin van de volgende kalendermaand.
Verhoging van de huur
Een verhuurder mag de huur tijdens een lopend contract niet willekeurig verhogen.
De huur kan:
-
eenmaal per jaar overeenkomstig de ontwikkeling van de consumentenprijsindex worden aangepast, na minimaal één maand schriftelijke kennisgeving;
-
na drie jaar worden aangepast aan het gebruikelijke huurniveau voor vergelijkbare woningen, na minimaal zes maanden schriftelijke kennisgeving.
Bij onenigheid kan de zaak aan Husleietvistutvalget worden voorgelegd.
Onderhoud bij een huurwoning
De verhuurder draagt als hoofdregel de verantwoordelijkheid voor het onderhoud van het gebouw, tenzij voor bepaalde onderdelen rechtsgeldig iets anders is afgesproken. De huurder moet de woning normaal gebruiken, schade voorkomen en problemen tijdig melden.
Controleer vóór ondertekening onder andere:
-
vocht, schimmel en ventilatie;
-
verwarming en isolatie;
-
ramen en tocht;
-
warm water;
-
rookmelders en vluchtwegen;
-
internetverbinding;
-
aanwezige apparatuur;
-
parkeren en sneeuwruimen;
-
wie kleine onderhoudswerkzaamheden uitvoert.
De financiële buffer
Gebruik niet al het spaargeld voor de eigen bijdrage en aankoopkosten. Een eigenaar moet onverwachte uitgaven kunnen opvangen, bijvoorbeeld voor een lekkage, defect verwarmingssysteem, eigen risico van de verzekering of een plotselinge verhoging van de gemeenschappelijke lasten.
Maak vóór de aankoop een stresstest voor het eigen huishouden:
-
Kan de hypotheek ook bij een hogere rente worden betaald?
-
Blijft de woning betaalbaar wanneer één inkomen tijdelijk wegvalt?
-
Is er geld voor noodzakelijk onderhoud?
-
Kan een onverwachte gemeenschappelijke rekening worden betaald?
-
Is verkoop zonder grote problemen mogelijk wanneer een verhuizing nodig blijkt?
De stresstest van de bank is geen vervanging voor een eigen, voorzichtige gezinsbegroting.
Wanneer huren meestal beter past
Huren past vaak beter wanneer:
-
flexibiliteit belangrijk is;
-
de woonduur onzeker is;
-
werk of inkomen kan veranderen;
-
u de lokale woningmarkt nog niet kent;
-
de beschikbare koopwoningen veel onderhoud vragen;
-
de aankoop vrijwel al het spaargeld zou verbruiken;
-
de totale eigenaarskosten hoger zijn dan de huur;
-
u geen financieel risico van prijsdalingen wilt dragen.
Wanneer kopen meestal beter past
Kopen past vaak beter wanneer:
-
u meerdere jaren op dezelfde plaats wilt blijven;
-
werk en inkomen stabiel zijn;
-
de woning ook bij hogere rente betaalbaar blijft;
-
na de aankoop een ruime financiële buffer overblijft;
-
u de bouwkundige staat en eigendomsvorm begrijpt;
-
de woning op langere termijn bij het gezin past;
-
u onderhoud en administratieve verantwoordelijkheden accepteert;
-
de totale kosten redelijk zijn in vergelijking met huren.
Een praktische beslismethode
Maak voor minimaal drie situaties een berekening:
Normale situatie
Gebruik de actuele hypotheekrente, de huidige huur en een realistische onderhoudsreserve.
Ongunstige situatie
Reken met hogere rente, hogere gemeenschappelijke lasten en onverwacht onderhoud. Neem geen waardestijging aan.
Verhuissituatie
Bereken wat er gebeurt wanneer u eerder dan gepland moet verkopen. Neem verkoopkosten en een mogelijke lagere verkoopprijs mee.
Kopen is pas financieel verantwoord wanneer niet alleen het gunstige scenario, maar ook een realistisch ongunstig scenario betaalbaar blijft.
Waar vindt u actuele informatie?
Gebruik bij de uiteindelijke keuze altijd actuele bronnen:
-
Finansportalen: vergelijking van hypotheken en bankvoorwaarden;
-
Forbrukerrådet: controlelijsten, koopinformatie en standaardcontracten;
-
Husleietvistutvalget: huurrecht en behandeling van huurconflicten;
-
Kartverket: grondregister, documentbelasting en registratie;
-
Skatteetaten: renteaftrek, woningbelasting en fiscale gevolgen;
-
de betreffende gemeente voor gemeentelijke heffingen, ruimtelijke plannen en eiendomsskatt.
Rentepercentages, huurprijzen, woningprijzen en gemeentelijke lasten kunnen snel veranderen. Gebruik daarom geen algemene historische vuistregel als vervanging voor een berekening op basis van de concrete woning, financiering en verwachte woonduur.
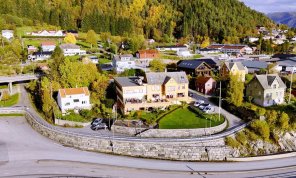
Lavik Fjord hotel
Lavik Fjord Hotel & Apartments is prachtig gelegen aan de oevers van de Sognefjord in Lavik. Goed bereikbaar via de E39 en op twee uur afstand van de stad Bergen.
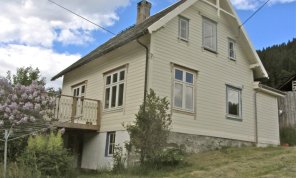
Kleine boerderij aan de Sognefjord
In Feios, een klein dorpje aan de Sognefjord is deze kleine boerderij (småbruk) te koop voor 2 miljoen Noorse kronen (ca. 175.000 euro). Het boerderijtje heeft circa 4 hectare grond, waarvan nu 1,5 hectare landbouwgrond. De rest bestaat uit woeste grond en een stuk bos van 1,4 hectare.