
Wonen in Noorwegen, huis te koop in Nederland
Laatst bijgewerkt: juli 2026
U hoeft niet te wachten met emigreren totdat uw woning in Nederland is verkocht. De verkoop, ondertekening en eigendomsoverdracht kunnen doorgaans worden afgehandeld terwijl u al in Noorwegen woont.
Een goede voorbereiding is wel noodzakelijk. U krijgt te maken met:
-
de Nederlandse makelaar en notaris;
-
identificatie en een eventuele notariële volmacht;
-
het beheer en de verzekering van een leegstaande woning;
-
de Nederlandse belastingregels na emigratie;
-
de Noorse aangifte van buitenlands vermogen en inkomen;
-
mogelijke belasting over de verkoopwinst in Noorwegen.
Regel deze zaken bij voorkeur voordat u Nederland verlaat.
U hoeft meestal niet terug naar Nederland
De juridische eigendomsoverdracht van een Nederlandse woning vindt plaats via een Nederlandse notaris. De notaris stelt de leveringsakte op, controleert de eigendomssituatie, verzorgt de financiële afwikkeling en schrijft de akte in bij het Kadaster.
Het is meestal niet noodzakelijk dat u voor de overdracht persoonlijk naar Nederland reist. Een medewerker van het notariskantoor of een andere vertegenwoordiger kan de leveringsakte namens u ondertekenen wanneer u daarvoor een geldige volmacht heeft afgegeven. De notaris bepaalt aan welke vorm- en identificatievereisten de volmacht moet voldoen. (Notaris.nl)
Leg de notaris ruim vóór de geplande overdracht uit dat u in Noorwegen woont of daarheen gaat verhuizen. Wacht daarmee niet tot enkele dagen voor de overdrachtsdatum.
Regel de volmacht vóór vertrek
Vraag de notaris die waarschijnlijk de overdracht gaat verzorgen welke volmacht nodig is.
De notaris kan onder meer vragen om:
-
een specifiek door het notariskantoor opgesteld volmachtformulier;
-
een kopie of digitale controle van een geldig identiteitsdocument;
-
ondertekening tijdens een videoverbinding;
-
legalisatie van uw handtekening;
-
ondertekening bij een Noorse notaris;
-
aanvullende bevestiging dat de ondertekening echt en geldig is.
Gebruik niet zelf een algemeen voorbeeld van internet. Een notariële volmacht moet aansluiten op de concrete woning, de partijen en de eisen van het Nederlandse notariskantoor.
Nederlandse ambassades en consulaten legaliseren niet zonder meer buitenlandse notariële akten. Wanneer voor een notariële rechtshandeling legalisatie nodig is, kan het noodzakelijk zijn een plaatselijke Noorse notaris in te schakelen. Vraag daarom altijd eerst aan de Nederlandse notaris welke procedure wordt geaccepteerd.
Zijn er meerdere eigenaren, dan moet iedere eigenaar de vereiste documenten ondertekenen of een geldige volmacht afgeven.
Verkoop op afstand via de makelaar
Maak vóór vertrek duidelijke afspraken met de Nederlandse makelaar over:
-
bezichtigingen;
-
het bewaren en beheren van sleutels;
-
verwarming, ventilatie en vorstpreventie;
-
tuinonderhoud en sneeuw- of stormschade;
-
het controleren van post;
-
contact bij lekkage, inbraak of andere calamiteiten;
-
de manier waarop biedingen worden besproken;
-
het digitaal ondertekenen van de koopovereenkomst;
-
de eindinspectie en sleuteloverdracht.
De koopovereenkomst kan meestal op afstand worden beoordeeld en ondertekend. Laat de makelaar de definitieve versie en alle bijlagen naar u sturen en controleer dat uw actuele Noorse adres en contactgegevens correct zijn opgenomen.
Een Nederlandse koopovereenkomst wordt soms nog een voorlopig koopcontract genoemd. Dat betekent niet dat de overeenkomst vrijblijvend is. Nadat de overeenkomst rechtsgeldig tot stand is gekomen, zijn koper en verkoper aan de afspraken gebonden, behoudens de wettelijke bedenktijd van de particuliere koper en eventueel opgenomen ontbindende voorwaarden.
De uiteindelijke juridische levering blijft een afzonderlijke handeling bij de Nederlandse notaris.
Maak afspraken over de eindinspectie
Kort voor de overdracht inspecteert de koper de woning gewoonlijk nog een keer. Omdat u mogelijk niet aanwezig bent, kunt u de makelaar of een andere vertegenwoordiger vragen hierbij namens u aanwezig te zijn.
Leg vooraf vast:
-
wie de eindinspectie uitvoert;
-
wie de meterstanden noteert;
-
wie alle sleutels overdraagt;
-
hoe eventuele schade of ontbrekende zaken wordt gedocumenteerd;
-
wie namens u afspraken mag maken;
-
of de vertegenwoordiger een afzonderlijke volmacht nodig heeft.
Laat foto’s maken van de toestand van de woning en van de meterstanden.
Uitschrijven uit Nederland
Gaat u binnen een periode van twaalf maanden meer dan acht maanden buiten Nederland wonen, dan moet u zich uitschrijven uit de Basisregistratie Personen. Dit geldt ook wanneer u eigenaar blijft van een woning in Nederland.
U kunt de emigratie vanaf vijf dagen vóór uw vertrek tot uiterlijk op de dag van vertrek bij uw Nederlandse gemeente melden. Na uitschrijving worden uw gegevens opgenomen in de Registratie Niet-Ingezetenen.
Geef uw nieuwe Noorse adres daarnaast door aan onder meer:
-
de makelaar;
-
de notaris;
-
uw hypotheekverstrekker;
-
de verzekeraar;
-
de Belastingdienst;
-
banken en pensioenuitvoerders;
-
de vereniging van eigenaars, wanneer van toepassing.
Het aanhouden van een Nederlandse woning betekent niet dat u zich in Nederland ingeschreven mag blijven wanneer u feitelijk langdurig in Noorwegen woont.
Informeer bank en verzekeraar
Meld aan uw hypotheekverstrekker en opstalverzekeraar dat:
-
u naar Noorwegen verhuist;
-
de woning leeg komt te staan;
-
de woning actief te koop staat;
-
eventueel tijdelijk iemand toezicht houdt;
-
tijdelijke verhuur wordt overwogen.
Leegstand kan gevolgen hebben voor de voorwaarden en dekking van een verzekering. Vraag de verzekeraar schriftelijk welke maatregelen nodig zijn, bijvoorbeeld regelmatig toezicht, verwarming tijdens de winter, afsluiting van waterleidingen of een leegstandsmelding.
Zorg daarnaast voor iemand in Nederland die snel toegang tot de woning heeft. Geef deze persoon de contactgegevens van de makelaar, verzekeraar en eventuele alarmcentrale.
Nederlandse belasting: woning leeg en te koop
Een leegstaande voormalige eigen woning kan onder voorwaarden nog tijdelijk onder de Nederlandse eigenwoningregeling vallen.
De belangrijkste voorwaarden zijn dat:
-
de woning daadwerkelijk te koop staat;
-
de woning leegstaat;
-
de woning vóór uw vertrek uw hoofdverblijf was;
-
u de woning niet aan anderen ter beschikking stelt;
-
de wettelijke termijn nog niet is verstreken.
De regeling kan maximaal gelden gedurende het kalenderjaar waarin u uit de woning vertrekt en de drie daaropvolgende kalenderjaren. Tijdens de leegstandsperiode is het eigenwoningforfait voor de niet-bewoonde periode in beginsel nihil.
Voorbeeld:
U verhuist op 1 september 2026 naar Noorwegen en uw Nederlandse woning blijft leeg en te koop staan. De Nederlandse leegstandsregeling kan dan in beginsel lopen tot en met 31 december 2029.
Dit betekent echter niet automatisch dat u na emigratie ook daadwerkelijk Nederlandse hypotheekrenteaftrek krijgt.
Hypotheekrenteaftrek na emigratie
Na emigratie bent u voor Nederland meestal buitenlands belastingplichtig. Voor persoonlijke aftrekposten en hypotheekrenteaftrek is van belang of u als kwalificerend buitenlands belastingplichtige wordt aangemerkt.
Daarvoor moet u onder meer in een EU- of EER-land wonen — Noorwegen valt hieronder — en moet normaal gesproken ten minste 90 procent van uw wereldinkomen in Nederland aan belasting zijn onderworpen.
Voldoet u niet aan de voorwaarden voor kwalificerende buitenlandse belastingplicht, dan kunt u de hypotheekrente van uw Nederlandse eigen woning in de Nederlandse aangifte normaal niet aftrekken.
Dit is vooral belangrijk wanneer u na de verhuizing in Noorwegen gaat werken. Uw Noorse arbeidsinkomen wordt doorgaans in Noorwegen belast, waardoor u mogelijk niet aan de Nederlandse 90-procentvoorwaarde voldoet.
De fiscale behandeling hangt onder meer af van:
-
de exacte emigratiedatum;
-
de datum waarop uw Noorse werk begint;
-
uw Nederlandse en Noorse inkomsten;
-
de positie van uw fiscale partner;
-
de datum waarop de woning wordt verkocht;
-
de vraag of de woning leegstaat of wordt verhuurd.
Laat de verwachte hypotheekrenteaftrek daarom vóór emigratie doorrekenen. Ga niet uitsluitend uit van de Nederlandse driejaarstermijn.
Dezelfde rente niet dubbel aftrekken
Als fiscaal inwoner van Noorwegen kunt u onder voorwaarden Noorse aftrek krijgen voor schulden en rente die verband houden met buitenlands onroerend goed.
Dezelfde hypotheekrente mag echter niet zonder meer zowel in Nederland als in Noorwegen worden afgetrokken. Skatteetaten vermeldt dat rente die in het land waar de woning ligt in aftrek wordt gebracht, niet nogmaals in Noorwegen kan worden afgetrokken.
Bewaar daarom:
-
Nederlandse jaaropgaven van de hypotheek;
-
Nederlandse belastingaangiften en aanslagen;
-
Noorse aangiften;
-
een overzicht van de rente die in ieder land is opgevoerd;
-
bewijs van de wisselkoers die bij de Noorse aangifte is gebruikt.
Tijdelijke verhuur tijdens de verkoop
Overweegt u de woning tijdelijk te verhuren, laat dan eerst de juridische, bancaire, verzekerings- en fiscale gevolgen beoordelen.
Tijdens een periode van tijdelijke verhuur valt een te koop staande voormalige eigen woning voor de Nederlandse belasting in beginsel niet meer onder de eigenwoningregeling. De woning en de bijbehorende schuld gaan gedurende de verhuurperiode naar box 3 en de hypotheekrente is gedurende die periode niet aftrekbaar.
Eindigt de tijdelijke verhuur binnen de wettelijke driejaarstermijn en staat de woning daarna opnieuw leeg en te koop, dan kan de eigenwoningregeling onder voorwaarden weer van toepassing worden. De positie als kwalificerend buitenlands belastingplichtige moet daarbij afzonderlijk worden beoordeeld.
Houd er bovendien rekening mee dat verhuur gevolgen kan hebben voor:
-
de toestemming van de hypotheekverstrekker;
-
de opstalverzekering;
-
huurbescherming;
-
gemeentelijke vergunningen;
-
de beschikbaarheid van de woning voor bezichtigingen;
-
de Noorse belastingaangifte.
Leg geen tijdelijke verhuur vast voordat deze onderdelen zijn gecontroleerd.
Na afloop van de Nederlandse driejaarstermijn
Is de woning aan het einde van de leegstandstermijn nog niet verkocht, dan valt de woning voor de Nederlandse belasting normaal niet langer onder de eigenwoningregeling.
Het Nederlandse onroerend goed en de bijbehorende kwalificerende schuld behoren dan in beginsel tot de Nederlandse box 3-grondslag. De hypotheekrente is vanaf dat moment niet meer aftrekbaar als eigenwoningrente. Nederlands onroerend goed blijft ook voor iemand die in Noorwegen woont in Nederland belastbaar.
Laat rond het einde van de termijn beoordelen:
-
tegen welke waarde de woning in box 3 wordt opgenomen;
-
welke hypotheekschuld mag worden afgetrokken;
-
of verkoop, verhuur of prijsaanpassing wenselijk is;
-
hoe de woning in de Noorse aangifte moet worden verwerkt.
De Nederlandse aangifte in het emigratiejaar
Over het kalenderjaar waarin u uit Nederland emigreert, doet u een zogenoemde M-aangifte. Daarin wordt onderscheid gemaakt tussen de periode waarin u binnenlands belastingplichtig was en de periode waarin u als buitenlands belastingplichtige werd behandeld. De M-aangifte kan voor recente belastingjaren doorgaans online worden ingediend.
Het emigratiejaar is vaak ingewikkelder dan een normale aangifte. Dat geldt met name wanneer:
-
de woning in hetzelfde jaar wordt verkocht;
-
u in Noorwegen begint te werken;
-
uw partner op een ander moment verhuist;
-
de woning tijdelijk wordt verhuurd;
-
u inkomsten uit beide landen ontvangt.
Bewaar de verkoopdocumenten en de afrekening van de notaris ook nadat de Nederlandse aangifte definitief lijkt te zijn afgehandeld.
Wanneer wordt u fiscaal inwoner van Noorwegen?
Volgens de Noorse nationale regels wordt u fiscaal inwoner van Noorwegen wanneer u:
-
meer dan 183 dagen gedurende een periode van twaalf maanden in Noorwegen verblijft;
-
of meer dan 270 dagen gedurende een periode van 36 maanden in Noorwegen verblijft.
Alle gehele en gedeeltelijke verblijfsdagen tellen mee. Verblijft u in het jaar van aankomst meer dan 183 dagen in Noorwegen, dan kan de Noorse fiscale woonplaats vanaf uw eerste verblijfsdag ontstaan. Wordt de grens pas over twee kalenderjaren bereikt, dan ontstaat de belastingplicht normaal vanaf 1 januari van het tweede jaar.
Als Noors fiscaal inwoner moet u in beginsel uw wereldwijde inkomen en vermogen in Noorwegen aangeven. Daaronder vallen ook een Nederlandse woning, de Nederlandse hypotheek, eventuele huurinkomsten en mogelijk een verkoopwinst.
Dubbele fiscale woonplaats
Het kan voorkomen dat Nederland en Noorwegen u op grond van hun nationale regels beide als inwoner beschouwen.
Het belastingverdrag bepaalt dan in welk land u voor het verdrag als inwoner wordt behandeld. Daarbij wordt achtereenvolgens gekeken naar:
-
waar u een duurzaam beschikbare woning heeft;
-
waar het middelpunt van uw persoonlijke en economische belangen ligt;
-
waar u gewoonlijk verblijft;
-
uw nationaliteit.
Het enkele feit dat u nog eigenaar bent van een Nederlandse woning bepaalt dus niet automatisch uw verdragswoonplaats. De feitelijke beschikbaarheid van de woning en de plaats waar uw leven zich concentreert, zijn eveneens van belang.
Bij partners die niet tegelijk verhuizen of gezinnen waarvan een deel tijdelijk in Nederland achterblijft, is individueel advies verstandig.
De Nederlandse woning in de Noorse aangifte
Zodra u in Noorwegen wereldwijd belastingplichtig bent, moet u uw Nederlandse woning in de Noorse belastingaangifte opnemen, ook wanneer:
-
de woning nog te koop staat;
-
de woning leegstaat;
-
de woning in Nederland onder een eigenwoningregeling valt;
-
er nog een Nederlandse hypotheek op rust.
U vermeldt onder meer:
-
het land waar de woning ligt;
-
het soort woning;
-
uw eigendomspercentage;
-
de aankoopgegevens;
-
de waarde;
-
de hypotheekschuld;
-
eventuele inkomsten;
-
een eventuele verkoop gedurende het jaar.
Gebruik niet zonder meer de Nederlandse WOZ-waarde als Noorse fiscale waarde. Skatteetaten berekent de formuesverdi van buitenlands onroerend goed volgens Noorse regels. Voor een buitenlandse woning bedraagt deze fiscale waarde volgens de actuele richtlijnen maximaal 30 procent van de gedocumenteerde marktwaarde.
Bewaar daarom een Nederlandse taxatie, verkoopbrochure, WOZ-beschikking en andere waardedocumentatie. De WOZ-waarde kan als ondersteunende informatie nuttig zijn, maar is niet automatisch de Noorse fiscale waarde.
Noorse vermogensbelasting
Het huidige belastingverdrag tussen Nederland en Noorwegen regelt niet langer de belasting over vermogen. Het onderdeel over vermogensbelasting is met het wijzigingsprotocol geschrapt. Daardoor kan Noorwegen op grond van zijn nationale regels vermogensbelasting heffen over de waarde van een Nederlandse woning van een Noors fiscaal inwoner.
De Nederlandse woning kan dus tegelijkertijd:
-
in Nederland onderdeel zijn van de Nederlandse belastinggrondslag;
-
en in Noorwegen meetellen voor de Noorse vermogensbelasting.
Dit is niet noodzakelijk een verboden dubbele heffing, omdat het belastingverdrag voor vermogensbelasting geen algemene vrijstelling of verrekening biedt.
De bijbehorende hypotheekschuld kan bij de berekening van het Noorse nettovermogen onder voorwaarden worden afgetrokken. De precieze uitkomst hangt af van uw totale bezittingen, schulden en de Noorse waarderingsregels.
Huurinkomsten in Noorwegen aangeven
Verhuurt u de Nederlandse woning nadat u Noors fiscaal inwoner bent geworden, dan moet u de buitenlandse huurinkomsten doorgaans ook in Noorwegen aangeven.
Nederland mag op grond van het belastingverdrag belasting heffen over inkomen uit onroerend goed dat in Nederland ligt. Noorwegen kan als woonland hetzelfde inkomen in de Noorse heffing betrekken en verleent binnen de verdragsvoorwaarden een verrekening voor vergelijkbare Nederlandse inkomstenbelasting.
De Nederlandse en Noorse systemen behandelen verhuurde woningen niet op dezelfde manier. In Nederland kan de woning bijvoorbeeld in box 3 vallen, terwijl Noorwegen naar de daadwerkelijke huurinkomsten en aftrekbare kosten kijkt.
Een Nederlandse gemeentelijke onroerendezaakbelasting of andere heffing is niet automatisch verrekenbare buitenlandse inkomstenbelasting in Noorwegen. Skatteetaten verleent alleen verrekening voor een daadwerkelijk vastgestelde en betaalde buitenlandse belasting die voldoende vergelijkbaar is met de Noorse belasting over hetzelfde inkomen.
Mogelijke Noorse belasting over de verkoopwinst
De verkoop van een Nederlandse woning kan ook voor Noorwegen fiscale gevolgen hebben.
Volgens de Noorse regels is een winst op de verkoop van een buitenlandse woning in beginsel belastbaar, tenzij aan de voorwaarden voor de vrijstelling voor de eigen woning wordt voldaan.
Een verkoopwinst is volgens de algemene Noorse woningvrijstelling normaal vrijgesteld wanneer u:
-
de woning langer dan twaalf maanden heeft bezeten;
-
en de woning gedurende ten minste twaalf van de laatste 24 maanden vóór de verkoop als eigen woning heeft gebruikt.
Voldoet de verkoop aan deze voorwaarden, dan is een eventueel verlies normaal ook niet aftrekbaar.
Verkoop niet onnodig lang uitstellen
De Noorse gebruikseis wordt beoordeeld over de laatste 24 maanden vóór de verkoop.
Wanneer u tot uw emigratie onafgebroken in de Nederlandse woning heeft gewoond en de woning betrekkelijk snel daarna verkoopt, zal vaak nog aan de eis van twaalf maanden bewoning binnen de laatste 24 maanden worden voldaan.
Staat de woning langer dan ongeveer twaalf maanden leeg nadat u bent verhuisd, dan kan de eerdere bewoningsperiode geleidelijk buiten het tijdvak van 24 maanden vallen. Een latere verkoopwinst kan daardoor in Noorwegen belastbaar worden. De exacte data en eventuele wettelijke uitzonderingen moeten afzonderlijk worden beoordeeld.
Dit is een belangrijk verschil met de Nederlandse leegstandstermijn, die onder voorwaarden nog drie kalenderjaren na het vertrekjaar kan doorlopen. Een woning kan voor Nederland dus nog onder een tijdelijke eigenwoningregeling vallen, terwijl de Noorse vrijstelling voor de verkoopwinst mogelijk al verloren gaat.
Laat bij een vertraagde verkoop daarom tijdig berekenen:
-
op welke datum de Noorse gebruikseis niet meer wordt gehaald;
-
hoe een eventuele winst in NOK wordt berekend;
-
welke aankoop- en verkoopkosten mogen worden meegenomen;
-
welke wisselkoersen moeten worden gebruikt;
-
of in Nederland belasting over hetzelfde voordeel wordt geheven.
Belastingverdrag en dubbele belasting
Volgens het belastingverdrag mag Nederland belasting heffen over:
-
inkomen uit Nederlands onroerend goed;
-
een winst op de verkoop van Nederlands onroerend goed.
Noorwegen kan als woonland het inkomen of de winst eveneens volgens zijn nationale regels belasten. Voor Nederlandse inkomstenbelasting over hetzelfde inkomen of dezelfde winst past Noorwegen in beginsel de verrekeningsmethode toe. De verrekening is gemaximeerd op het Noorse belastingbedrag dat aan het betreffende buitenlandse inkomen kan worden toegerekend.
Wordt in Nederland geen vergelijkbare inkomstenbelasting over de verkoopwinst geheven, dan is er mogelijk niets om met de Noorse belasting te verrekenen.
Het belastingverdrag voorkomt dus niet automatisch dat Noorwegen een verkoopwinst belast die in Nederland niet afzonderlijk wordt belast.
Overwaarde en de Nederlandse bijleenregeling
Verkoopt u de Nederlandse woning met overwaarde, dan ontstaat voor de Nederlandse belasting mogelijk een eigenwoningreserve.
De Nederlandse bijleenregeling kan van belang worden wanneer u binnen drie jaar na de verkoop opnieuw een woning koopt die onder de Nederlandse eigenwoningregeling valt. Gebruikt u de overwaarde niet voor die nieuwe woning, dan kan een deel van de rente op de nieuwe lening niet aftrekbaar zijn.
Koopt u uitsluitend een woning in Noorwegen, dan bepaalt de Nederlandse bijleenregeling niet rechtstreeks hoeveel rente Noorwegen aftrekbaar vindt. De regeling kan wel opnieuw relevant worden wanneer u binnen de termijn terugkeert en een Nederlandse eigen woning koopt.
Bewaar daarom de notariële eindafrekening waarop de verkoopopbrengst, hypotheekaflossing en verkoopkosten staan.
Documenten die u moet bewaren
Bewaar ten minste:
-
de oorspronkelijke Nederlandse aankoopakte;
-
de aankoopafrekening;
-
facturen van aankoop- en verkoopkosten;
-
facturen van grotere verbeteringen;
-
hypotheekovereenkomsten en jaaropgaven;
-
WOZ-beschikkingen;
-
taxatierapporten;
-
de verkoopopdracht van de makelaar;
-
bewijs dat de woning leeg en actief te koop stond;
-
eventuele huurovereenkomsten;
-
de koopovereenkomst;
-
de leveringsakte;
-
de notariële eindafrekening;
-
Nederlandse en Noorse belastingaangiften en aanslagen.
Deze documenten kunnen nodig zijn om de waarde, schuld, huurinkomsten of verkoopwinst in Noorwegen te onderbouwen.
Checklist vóór vertrek naar Noorwegen
-
Bespreek verkoop op afstand met de makelaar.
-
Kies of informeer de Nederlandse overdrachtsnotaris.
-
Regel een geldige notariële volmacht.
-
Controleer hoe uw identiteit vanuit Noorwegen wordt vastgesteld.
-
Geef uw Noorse adres en contactgegevens door.
-
Regel sleutelbeheer en periodieke woningcontrole.
-
Informeer hypotheekverstrekker en verzekeraar over de leegstand.
-
Controleer de Nederlandse hypotheekrenteaftrek na emigratie.
-
Laat de gevolgen van tijdelijke verhuur beoordelen.
-
Verzamel aankoop-, hypotheek- en waardedocumenten.
-
Meld de emigratie tijdig bij de gemeente.
-
Laat de Nederlandse M-aangifte voorbereiden.
-
Neem de woning, schuld en eventuele inkomsten op in de Noorse aangifte.
-
Controleer tijdig de Noorse voorwaarden voor een belastingvrije verkoopwinst.
-
Bewaar de volledige notariële verkoopafrekening.
Laat de Nederlands-Noorse situatie beoordelen
De combinatie van een Nederlandse woning en een Noorse fiscale woonplaats kan ingewikkeld zijn. De Nederlandse en Noorse regels gebruiken verschillende termijnen, waarderingsmethoden en begrippen.
Laat persoonlijk advies inwinnen wanneer:
-
de woning langer dan een jaar na emigratie onverkocht blijft;
-
u de woning tijdelijk wilt verhuren;
-
slechts één partner naar Noorwegen verhuist;
-
u inkomsten in beide landen heeft;
-
u niet voldoet aan de Nederlandse 90-procentvoorwaarde;
-
een aanzienlijke verkoopwinst wordt verwacht;
-
de woning deels zakelijk is gebruikt;
-
de woning gezamenlijk eigendom is;
-
u na de verkoop opnieuw onroerend goed in Nederland wilt kopen.
Een tijdige beoordeling kan voorkomen dat u uitgaat van Nederlandse hypotheekrenteaftrek die na emigratie niet meer beschikbaar is of dat u onverwacht Noorse belasting over vermogen of verkoopwinst moet betalen.
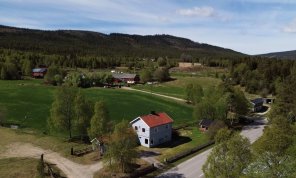
Vrijstaande woning in bergdorp
Het pand aan Solliaveien 32 ligt in het zuidelijke deel van het bergdorp Sollia, in het kleine buurtschap Mogrenda.
De woning werd oorspronkelijk gebouwd in 1936 en vervulde jarenlang een centrale rol in de lokale gemeenschap als de dorpswinkel van Mogrenda. Op de begane grond bevond zich de winkel, terwijl de uitbaters op de verdieping woonden. De winkel bleef actief tot het einde van de jaren tachtig, waarna het pand later werd omgebouwd tot woonhuis.

Stavn Camping og Hytter
De camping is mooi gelegen in een bergachtige, bosrijke omgeving, 350 meter van rijksweg 7 en de Hallingdalselva. In de gemeente Flå, buurtschap Stavn.
Stavn Camping og Hytter beschikt over 10 hutten en 7 kampeerplaatsen voor tent, caravan of camper. Bij de camping hoort een woonhuis waar tevens de receptie te vinden is. Daarnaast zijn er nog 2 schuren.
ONDER VOORBEHOUD VERKOCHT