
U heeft na emigratie nog inkomen uit Nederland
Na uw emigratie kunt u nog inkomen of bezittingen in Nederland hebben. Denk aan loon voor werk in Nederland, een Nederlandse woning, pensioen, AOW, een lijfrente, winst uit een onderneming of inkomsten uit een Nederlandse vennootschap.
Wanneer u fiscaal inwoner van Noorwegen bent, moet u daar in beginsel uw wereldwijde inkomen en vermogen aangeven. Nederland kan daarnaast belasting blijven heffen over bepaalde inkomsten en bezittingen uit Nederland. Het belastingverdrag tussen Nederland en Noorwegen bepaalt welk land belasting mag heffen en hoe dubbele belasting wordt voorkomen.
Buitenlandse belastingplicht in Nederland
Woont u in Noorwegen en heeft u inkomen uit of bezittingen in Nederland? Dan kunt u voor de Nederlandse inkomstenbelasting buitenlands belastingplichtig zijn.
In uw Nederlandse aangifte geeft u alleen de inkomsten en bezittingen aan die Nederland mag belasten. U hoeft dus niet automatisch uw volledige Noorse inkomen en vermogen in de Nederlandse heffingsgrondslag op te nemen. Uw wereldinkomen kan wel nodig zijn om te bepalen of u recht heeft op bepaalde aftrekposten, heffingskortingen of fiscale voordelen.
Loon van een Nederlandse werkgever
Niet de vestigingsplaats van de werkgever, maar vooral de plaats waar de werkzaamheden feitelijk worden uitgevoerd, bepaalt welk land belasting mag heffen.
Werkt u vanuit uw woning in Noorwegen voor een Nederlandse werkgever? Dan is het loon voor die werkdagen in beginsel in Noorwegen belast. Werkt u een aantal dagen fysiek in Nederland, dan kan Nederland belasting heffen over het loon dat aan die Nederlandse werkdagen is toe te rekenen.
Werkt u vanuit uw woning in Noorwegen voor een Nederlandse werkgever? Dan is het loon voor die werkdagen in beginsel in Noorwegen belast. Werkt u daarnaast fysiek in Nederland, dan mag Nederland in beginsel belasting heffen over het loon dat aan die Nederlandse werkdagen is toe te rekenen.
Er bestaat een uitzondering waarbij het loon voor werkzaamheden in Nederland toch alleen in Noorwegen belast is. Daarvoor moet aan alle voorwaarden van de zogenoemde 183-dagenregeling worden voldaan. Zo mag u niet meer dan 183 dagen in Nederland verblijven, moet de werkgever onder meer inwoner van Noorwegen zijn en mag het loon niet ten laste komen van een Nederlandse vaste inrichting. Bij een werkgever die fiscaal inwoner van Nederland is, wordt doorgaans niet aan deze uitzondering voldaan.
Thuiswerken vanuit Noorwegen kan ook gevolgen hebben voor:
-
de loonadministratie van de Nederlandse werkgever;
-
de Noorse registratie- en inhoudingsverplichtingen;
-
de sociale zekerheid;
-
de vraag of de werkgever in Noorwegen een vaste inrichting krijgt.
Laat structureel grensoverschrijdend thuiswerken daarom vooraf beoordelen.
Werken voor de Nederlandse overheid
Voor loon dat wordt betaald door de Nederlandse overheid, een provincie, gemeente of andere publiekrechtelijke instantie gelden bijzondere verdragsregels. Dit loon is doorgaans in Nederland belast.
Een uitzondering kan gelden wanneer de werkzaamheden in Noorwegen worden uitgevoerd en de werknemer daar woont en aan de nationaliteits- of vestigingsvoorwaarden van het verdrag voldoet. Voor werkzaamheden die verband houden met een commerciële overheidsactiviteit gelden meestal de normale regels voor werknemers.
Een woning of ander onroerend goed in Nederland
Heeft u na emigratie nog een woning, vakantiewoning, verhuurd pand, landbouwgrond of ander onroerend goed in Nederland? Dan mag Nederland daarover belasting blijven heffen.
Dat kan gaan om:
-
inkomsten uit verhuur of gebruik;
-
de waarde van het pand in box 3;
-
winst die aan een Nederlandse onderneming met onroerend goed is toe te rekenen.
Een woning die niet meer als uw Nederlandse hoofdverblijf geldt, valt meestal niet meer onder de gewone eigenwoningregeling. De fiscale behandeling hangt onder meer af van de vraag of de woning te koop staat, wordt verhuurd of nog tijdelijk als voormalige eigen woning kwalificeert.
U moet het Nederlandse onroerend goed en de bijbehorende inkomsten doorgaans ook in uw Noorse belastingaangifte vermelden. Voor Nederlandse inkomstenbelasting die over hetzelfde inkomen is betaald, kan in Noorwegen meestal verrekening worden gevraagd.
Nederlandse bankrekeningen en beleggingen
Wanneer u buiten Nederland woont, wordt niet uw gehele vermogen in de Nederlandse box 3 belast. Een gewone Nederlandse bankrekening of een in Nederland aangehouden effectenrekening behoort bij een buitenlands belastingplichtige meestal niet tot het in Nederland belaste box 3-vermogen.
Nederlands onroerend goed en bepaalde rechten die direct met Nederlands onroerend goed samenhangen, kunnen wel in Nederland belast blijven.
Als fiscaal inwoner van Noorwegen moet u Nederlandse bankrekeningen, beleggingen, inkomsten en vermogenswaarden wel in uw Noorse belastingaangifte opnemen.
Nederlands pensioen, AOW en lijfrente
Onder het huidige belastingverdrag mag Nederland belasting heffen over onder meer:
-
een Nederlands bedrijfspensioen;
-
een lijfrente die fiscaal uit Nederland afkomstig is;
-
een afkoopsom of andere betaling in plaats van pensioen;
-
AOW en bepaalde andere Nederlandse socialezekerheidsuitkeringen.
Omdat u als fiscaal inwoner van Noorwegen deze inkomsten ook in Noorwegen moet aangeven, kan sprake zijn van belastingheffing in beide landen. Noorwegen verleent dan in beginsel een verrekening voor de Nederlandse inkomstenbelasting die over hetzelfde inkomen is betaald. De verrekening is maximaal gelijk aan de Noorse belasting die aan het betreffende inkomen kan worden toegerekend.
Voor bepaalde pensioenen en uitkeringen die al vóór de verdragswijziging van 2013/2014 werden ontvangen, kan overgangsrecht gelden. Bij oudere pensioenuitkeringen moet daarom worden nagegaan welke versie van het verdrag van toepassing is.
Onderneming of zelfstandig werk
Woont u in Noorwegen en drijft u een onderneming? Dan is de winst in beginsel in Noorwegen belast.
Nederland kan belasting heffen voor zover de onderneming in Nederland wordt uitgeoefend via een vaste inrichting, zoals een duurzaam kantoor, werkplaats, winkel of andere bedrijfsruimte. Alleen het gedeelte van de winst dat aan de Nederlandse vaste inrichting kan worden toegerekend, is dan in Nederland belast.
Een inschrijving bij de Nederlandse Kamer van Koophandel of het hebben van Nederlandse klanten betekent niet automatisch dat sprake is van een Nederlandse vaste inrichting. De feitelijke bedrijfsvoering is doorslaggevend.
Bestuurdersbeloningen en inkomsten uit een Nederlandse bv
Een vergoeding die een inwoner van Noorwegen ontvangt als bestuurder of commissaris van een Nederlandse vennootschap, mag volgens het belastingverdrag in Nederland worden belast. Voor gewoon loon dat iemand naast de bestuurdersfunctie ontvangt, kunnen andere regels gelden.
Heeft u aandelen in een Nederlandse bv, dan kunnen daarnaast de regels voor dividendbelasting, box 2 en een eventueel bij emigratie opgelegde conserverende aanslag een rol spelen.
Over dividend van een Nederlandse vennootschap mag Nederland volgens het verdrag doorgaans maximaal 15 procent bronbelasting heffen wanneer de ontvanger de uiteindelijk gerechtigde is. Noorwegen belast het dividend als woonland en kan onder voorwaarden verrekening geven voor de Nederlandse dividendbelasting.
Geen vrije keuze meer voor binnenlandse belastingplicht
U kunt er niet meer voor kiezen om in Nederland te worden behandeld alsof u het gehele jaar binnenlands belastingplichtig bent. De vroegere keuzeregeling is vervangen door de regeling voor de kwalificerende buitenlandse belastingplicht.
U bent in beginsel kwalificerend buitenlands belastingplichtig wanneer:
-
u in Noorwegen woont;
-
minimaal 90 procent van uw wereldinkomen in Nederland aan loon- of inkomstenbelasting is onderworpen; en
-
u uw buitenlandse inkomen op de voorgeschreven manier aannemelijk maakt.
Voor sommige mensen met uitsluitend een Nederlands pensioen of een Nederlandse uitkering kan een aanvullende uitzondering gelden.
Voordelen van kwalificerende buitenlandse belastingplicht
Bent u kwalificerend buitenlands belastingplichtig? Dan heeft u in beginsel recht op dezelfde persoonsgebonden aftrekposten en het belastingdeel van de heffingskortingen als iemand die in Nederland woont.
U kunt dan, onder de normale Nederlandse voorwaarden, bijvoorbeeld recht hebben op:
-
aftrek van hypotheekrente voor uw eigen woning in Noorwegen;
-
persoonsgebonden aftrekposten;
-
bepaalde heffingskortingen;
-
behandeling als fiscale partners;
-
verdeling van bepaalde inkomsten en aftrekposten met uw fiscale partner.
Het premiedeel van de heffingskortingen krijgt u alleen wanneer u ook verzekerd bent voor de Nederlandse volksverzekeringen.
Heeft u een partner? Dan wordt voor de 90-procenttoets in veel gevallen gekeken naar het gezamenlijke wereldinkomen. Om Nederlandse fiscale partners te kunnen zijn, moeten doorgaans beide partners kwalificerend buitenlands belastingplichtig zijn, of moet een van de partners in Nederland wonen.
Als u niet aan de 90-procentvoorwaarde voldoet
Voldoet u niet aan de voorwaarden voor kwalificerende buitenlandse belastingplicht? Dan betaalt u nog steeds Nederlandse belasting over de inkomsten en bezittingen die Nederland mag belasten.
U heeft dan echter niet automatisch recht op alle aftrekposten en heffingskortingen die voor inwoners van Nederland gelden. Welke aftrekposten en kortingen nog wel beschikbaar zijn, hangt af van het soort inkomen, uw verzekeringspositie en uw persoonlijke omstandigheden.
Dubbele belasting voorkomen
Als fiscaal inwoner van Noorwegen moet u uw Nederlandse inkomsten en bezittingen in uw Noorse belastingaangifte vermelden. Wanneer Nederland volgens het belastingverdrag ook belasting mag heffen, moet u in Noorwegen meestal zelf om verrekening van de Nederlandse belasting vragen.
Bewaar daarvoor onder meer:
-
de Nederlandse belastingaanslag;
-
jaaropgaven en loonstroken;
-
pensioen- en uitkeringsspecificaties;
-
bewijs van ingehouden loon- of dividendbelasting;
-
gegevens over de Nederlandse woning;
-
een berekening van Nederlandse en Noorse werkdagen.
De Noorse verrekening kan niet hoger zijn dan het gedeelte van de Noorse belasting dat betrekking heeft op hetzelfde Nederlandse inkomen.
Welke aangifte doet u?
Over het jaar waarin u uit Nederland emigreert, doet u meestal een M-aangifte.
Woont u daarna het gehele jaar in Noorwegen en heeft u nog in Nederland belastbaar inkomen of vermogen? Dan doet u zo nodig aangifte als buitenlands belastingplichtige. In de Nederlandse aangifte geeft u alleen de Nederlandse inkomsten en bezittingen aan waarover Nederland mag heffen.
Daarnaast doet u in Noorwegen aangifte van uw wereldwijde inkomen en vermogen.
Sociale zekerheid staat los van inkomstenbelasting
Het land dat inkomstenbelasting mag heffen, is niet automatisch het land waar u sociaal verzekerd bent.
Bij wonen in Noorwegen en werken in Nederland, thuiswerken voor een Nederlandse werkgever, detachering of werken in meerdere landen moet afzonderlijk worden vastgesteld waar u verzekerd bent en waar sociale premies moeten worden betaald. Meestal geldt als uitgangspunt dat iemand sociaal verzekerd is in het land waar hij of zij werkt, maar bij werken in meerdere EER-landen gelden aanvullende regels.
Laat uw situatie beoordelen
Vraag persoonlijk advies wanneer u na emigratie:
-
voor een Nederlandse werkgever blijft werken;
-
regelmatig in zowel Nederland als Noorwegen werkt;
-
een Nederlandse woning verhuurt;
-
pensioen, AOW of een lijfrente ontvangt;
-
een Nederlandse onderneming of bv heeft;
-
bestuurder van een Nederlandse vennootschap blijft;
-
een conserverende aanslag heeft ontvangen.
Let op: deze informatie is algemeen van aard. De exacte belastingheffing hangt af van uw fiscale woonplaats, het soort inkomen, de plaats waar werkzaamheden worden verricht, de Nederlandse en Noorse wetgeving en het toepasselijke belastingverdrag.
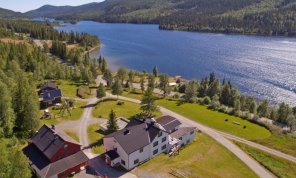
Strand Fjellstue
Aan de Strandsetervegen in Espedalen is deze sfeervolle accommodatie te koop. Het is een voormalige boerderij. Het hotel met restaurant en winkel heeft 19 kamers met in totaal 54 slaapplaatsen.
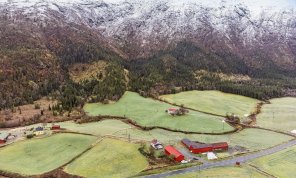
Boerderij met 86 hectare grond: 160.000 euro
In Bardal in het noorden van Noorwegen is deze boederij met ruim 68 hectare grond op twee percelen te koop voor slechts twee miljoen noorse kroner.