
Nederlandse belastingzaken bij emigratie naar Noorwegen
Laatst bijgewerkt: augustus 2026
U heeft na emigratie geen inkomen meer uit Nederland
Als u vanuit Nederland naar Noorwegen emigreert en daarna geen inkomsten meer uit Nederland heeft, verandert uw Nederlandse belastingpositie. In het jaar van emigratie krijgt u bovendien te maken met een bijzondere belastingaangifte. Ook kan emigratie gevolgen hebben voor uw AOW-opbouw en kan de Belastingdienst in bepaalde situaties een conserverende aanslag opleggen.
Belasting in het jaar van emigratie
Tot het moment waarop u uit Nederland emigreert, bent u in Nederland binnenlands belastingplichtig. Vanaf de emigratiedatum woont u voor de Nederlandse belastingheffing in het buitenland.
Heeft u na emigratie geen inkomsten of bezittingen meer waarvoor Nederland belasting mag heffen, dan bent u in de jaren daarna meestal geen Nederlandse inkomstenbelasting meer verschuldigd.
Blijft u na emigratie toch inkomsten uit Nederland ontvangen of houdt u bepaalde bezittingen in Nederland, dan kunt u voor die inkomsten of bezittingen buitenlands belastingplichtig zijn. Welke inkomsten Nederland en welke inkomsten Noorwegen mag belasten, wordt mede bepaald door het belastingverdrag tussen Nederland en Noorwegen.
Aangifte over het jaar van emigratie
Over het kalenderjaar waarin u verhuist, doet u een zogenoemde M-aangifte. Deze aangifte is bedoeld voor mensen die een deel van het jaar in Nederland en een deel van het jaar in het buitenland wonen.
De M-aangifte kan tegenwoordig online worden gedaan via Mijn Belastingdienst. U kunt ook een papieren M-formulier aanvragen.
In deze aangifte worden de Nederlandse en buitenlandse periode van het jaar van elkaar onderscheiden. Afhankelijk van uw situatie kunnen ook inkomsten en bezittingen in Noorwegen in de aangifte moeten worden vermeld, bijvoorbeeld om het juiste Nederlandse belastingtarief, aftrekposten of voorkoming van dubbele belasting vast te stellen.
Geen vrije keuze meer voor binnenlandse belastingplicht
In oudere informatie over emigratie wordt soms vermeld dat u ervoor kunt kiezen om na emigratie voor de Nederlandse belasting als binnenlands belastingplichtige behandeld te blijven. Die regeling bestaat niet meer.
Tegenwoordig geldt onder voorwaarden de regeling voor de kwalificerende buitenlandse belastingplichtige. Omdat Noorwegen tot de Europese Economische Ruimte (EER) behoort, kan een inwoner van Noorwegen hiervoor in aanmerking komen.
Een belangrijke voorwaarde is in het algemeen dat minimaal 90% van het wereldinkomen in Nederland aan loon- of inkomstenbelasting is onderworpen. Wie aan de voorwaarden voldoet, kan recht hebben op bepaalde Nederlandse aftrekposten en het belastingdeel van heffingskortingen.
Heeft u na emigratie helemaal geen inkomen meer uit Nederland, dan zal deze regeling meestal niet van toepassing zijn.
AOW-opbouw na emigratie
Als u buiten Nederland gaat wonen of werken, bent u meestal niet meer verzekerd voor de Nederlandse AOW en Anw.
Voor ieder jaar waarin u tijdens de 50 jaar vóór uw AOW-leeftijd niet verzekerd bent voor de AOW, bouwt u 2% minder AOW op. Emigreert u bijvoorbeeld tien jaar vóór uw AOW-leeftijd naar Noorwegen en bent u in die periode niet meer in Nederland verzekerd, dan kan uw Nederlandse AOW daardoor 20% lager uitvallen.
Onder voorwaarden kunt u de verzekering voor de AOW en/of Anw vrijwillig voortzetten. U moet de vrijwillige verzekering in beginsel binnen één jaar nadat u buiten Nederland bent gaan wonen of werken aanvragen bij de Sociale Verzekeringsbank (SVB).
Een vrijwillige AOW-verzekering kan normaal gesproken maximaal tien jaar worden voortgezet. Er bestaan uitzonderingen, waardoor een kortere of langere periode mogelijk is.
Of vrijwillig verzekeren financieel aantrekkelijk is, verschilt per persoon. Kijk daarom vóór emigratie naar de premie, het aantal jaren dat u nog tot uw AOW-leeftijd heeft en de pensioenrechten die u in Noorwegen gaat opbouwen.
Conserverende aanslag bij emigratie
Bij emigratie kan de Belastingdienst naast de gewone belastingaanslag een conserverende aanslag opleggen. Dit is een belastingclaim die niet direct betaald hoeft te worden, maar die Nederland onder bepaalde voorwaarden voor de toekomst behoudt.
Een conserverende aanslag kan bijvoorbeeld aan de orde zijn als u:
-
in Nederland pensioen heeft opgebouwd waarvoor fiscaal voordeel is genoten;
-
een lijfrente heeft waarvoor premies fiscaal zijn afgetrokken;
-
een aanmerkelijk belang heeft in een vennootschap, bijvoorbeeld aandelen in een eigen BV;
-
bepaalde fiscaal gefaciliteerde producten voor de eigen woning heeft.
Of u daadwerkelijk een conserverende aanslag krijgt en hoe hoog deze is, hangt af van uw persoonlijke situatie.
Uitstel van betaling bij emigratie naar Noorwegen
Noorwegen behoort tot de Europese Economische Ruimte (EER). Bij emigratie vanuit Nederland naar Noorwegen verleent de Belastingdienst daarom in beginsel automatisch uitstel van betaling voor een conserverende aanslag.
Over de periode van uitstel wordt geen invorderingsrente berekend.
Voor conserverende aanslagen die betrekking hebben op pensioen en lijfrente geldt het uitstel in het algemeen maximaal tien jaar. Houdt u zich gedurende die periode aan de Nederlandse fiscale voorwaarden, dan kunt u daarna om kwijtschelding van de resterende aanslag vragen.
Een belangrijke voorwaarde is bijvoorbeeld dat u een pensioen of lijfrente niet op een fiscaal niet-toegestane manier afkoopt. Gebeurt dat wel, dan kan de Belastingdienst het uitstel beëindigen en de conserverende aanslag geheel of gedeeltelijk invorderen.
Heeft u aandelen in een BV of NV?
Voor een conserverende aanslag over een aanmerkelijk belang gelden andere regels. Heeft u bijvoorbeeld minimaal 5% van de aandelen in een BV of NV, dan is het verstandig om ruim vóór emigratie fiscaal advies in te winnen.
Bij emigraties vanaf 15 september 2015 vervalt de Nederlandse belastingclaim over een aanmerkelijk belang niet automatisch na tien jaar. De claim kan in beginsel onbeperkt blijven bestaan. Onder andere verkoop van aandelen of bepaalde dividenduitkeringen kunnen gevolgen hebben voor de conserverende aanslag.
Ook kan emigratie van een directeur-grootaandeelhouder gevolgen hebben voor de fiscale positie of vestigingsplaats van de vennootschap. Dit is maatwerk.
Regel uw belastingzaken vóór vertrek
Een emigratie naar Noorwegen heeft vaak gevolgen voor meerdere Nederlandse belastingen en sociale verzekeringen. Het is daarom verstandig om vóór vertrek in ieder geval te controleren:
-
of u na emigratie nog inkomsten of bezittingen in Nederland heeft;
-
of u uw AOW- en Anw-verzekering vrijwillig wilt voortzetten;
-
of u pensioen- of lijfrenteaanspraken heeft waarvoor een conserverende aanslag kan worden opgelegd;
-
of u aandelen of een aanmerkelijk belang in een Nederlandse onderneming bezit;
-
of lopende voorlopige aanslagen of teruggaven moeten worden aangepast.
Heeft u een onderneming, een eigen BV, een omvangrijk pensioen- of lijfrentevermogen of een andere bijzondere fiscale situatie? Bespreek de emigratie dan vooraf met een belastingadviseur die ervaring heeft met emigratie van Nederland naar Noorwegen.
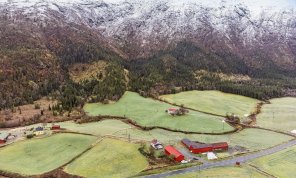
Boerderij met 86 hectare grond: 160.000 euro
In Bardal in het noorden van Noorwegen is deze boederij met ruim 68 hectare grond op twee percelen te koop voor slechts twee miljoen noorse kroner.
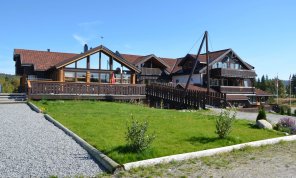
Raulandsfjell skicentrum met restaurant en overnachtingsaanbod
Raulandsfjell is niet alleen een skicentrum, maar een centrum waar het gehele jaar buitenactiviteiten zijn, cursussen en trainingen georganiseerd worden. Het restaurant wordt gebruikt voor afterski, feesten, vergaderingen en andere bijeenkomsten, ook voor de plaatselijke bevolking en de bewoners van de appartementen.