
Veel gestelde vragen
Aangepast juli 2026
Op deze pagina vindt u antwoorden op veelgestelde vragen over de Nederlandse belastingafwikkeling bij een verhuizing naar Noorwegen. De precieze gevolgen hangen af van uw woonplaats, werkzaamheden, inkomsten, bezittingen, gezinssituatie en sociale verzekering.
Wanneer moet u zich uitschrijven uit Nederland?
U moet uw vertrek bij de Nederlandse gemeente melden wanneer u binnen een periode van twaalf maanden meer dan acht maanden buiten Nederland verblijft. Deze acht maanden hoeven niet aaneengesloten te zijn. U moet zich ook uitschrijven wanneer u een woning in Nederland aanhoudt.
U kunt uw vertrek doorgaans vanaf vijf dagen vóór de vertrekdatum doorgeven. Geef daarbij uw nieuwe adres in Noorwegen door, of meld dit later wanneer het adres nog niet bekend is.
Na uitschrijving worden uw persoonsgegevens opgenomen in de Registratie Niet-Ingezetenen, de RNI. Uw burgerservicenummer blijft geldig.
Moet u uw emigratie afzonderlijk aan de Belastingdienst doorgeven?
Meestal niet. De gemeente geeft uw nieuwe adres door aan de Belastingdienst. Bewaar wel het bewijs van uitschrijving en controleer of uw buitenlandse adres correct in de RNI is geregistreerd.
Verhuist u later binnen Noorwegen? Zorg dan dat uw adres in de RNI wordt bijgewerkt. U kunt daarnaast zo nodig een buitenlands woon- of correspondentieadres rechtstreeks aan de Belastingdienst doorgeven.
Bent u door uitschrijving automatisch fiscaal geëmigreerd?
Niet noodzakelijk. Uitschrijving bij de gemeente is een belangrijke aanwijzing, maar de Nederlandse fiscale woonplaats wordt bepaald aan de hand van alle feiten en omstandigheden.
Daarbij kan onder meer worden gekeken naar:
-
waar u en uw gezin wonen;
-
waar u werkt;
-
waar u gewoonlijk verblijft;
-
waar u een woning ter beschikking heeft;
-
waar uw belangrijkste persoonlijke en economische banden liggen.
Het kan daardoor voorkomen dat de gemeentelijke uitschrijfdatum en de fiscale emigratiedatum niet precies gelijk zijn.
Betaalt u na emigratie nog belasting in Nederland?
Dat hangt af van uw inkomsten en bezittingen.
Woont u in Noorwegen, maar heeft u nog inkomsten of belastbare bezittingen in Nederland? Dan kunt u in Nederland buitenlands belastingplichtig blijven. Nederland belast dan alleen de inkomsten en bezittingen waarover Nederland volgens de Nederlandse wet en het belastingverdrag mag heffen.
Nederlands onroerend goed blijft bijvoorbeeld in Nederland belast.
Heeft u geen Nederlands inkomen en geen bezittingen waarover Nederland mag heffen? Dan hoeft u over latere volledige kalenderjaren meestal geen Nederlandse aangifte inkomstenbelasting meer te doen. Ontvangt u toch een aangifteverzoek van de Belastingdienst, dan moet u daarop reageren.
Moet u over het emigratiejaar nog aangifte doen?
Ja, meestal wel. Over het kalenderjaar waarin u een deel van het jaar in Nederland en een deel van het jaar buiten Nederland woonde, doet u doorgaans een M-aangifte.
De M-aangifte kan online via Mijn Belastingdienst worden ingediend. Een papieren M-formulier blijft beschikbaar voor mensen die niet online aangifte kunnen of willen doen.
In de aangifte wordt onderscheid gemaakt tussen:
-
de periode waarin u binnenlands belastingplichtig was; en
-
de periode waarin u als inwoner van Noorwegen eventueel buitenlands belastingplichtig was.
Blijft uw BSN na emigratie geldig?
Ja. Uw burgerservicenummer, het vroegere sofinummer, blijft na uitschrijving geldig. U houdt hetzelfde BSN wanneer u later weer in Nederland gaat wonen.
Uw BSN heeft u onder meer nodig voor contact met de Belastingdienst, de SVB, het CAK en andere Nederlandse overheidsorganisaties.
Kunt u een Nederlandse bankrekening aanhouden?
Ja. Een emigratie verplicht u niet om uw Nederlandse bankrekening te sluiten.
Voor iemand die buiten Nederland woont, behoort een gewone Nederlandse bankrekening meestal niet tot het vermogen dat in de Nederlandse box 3 wordt belast. Nederlands onroerend goed kan daarentegen wel in box 3 belast blijven.
Bent u fiscaal inwoner van Noorwegen? Dan moet u Nederlandse bankrekeningen, de saldi per 31 december en ontvangen rente in beginsel in uw Noorse belastingaangifte vermelden. Dat geldt ook wanneer de gegevens niet vooraf zijn ingevuld.
Wat gebeurt er wanneer u een woning in Nederland aanhoudt?
Nederlands onroerend goed blijft in Nederland belast, ook wanneer u in Noorwegen woont.
Een woning die niet langer uw hoofdverblijf of tijdelijk kwalificerende voormalige eigen woning is, valt doorgaans in box 3. De woning en een daarvoor in aanmerking komende schuld worden dan volgens de geldende box 3-regels in de Nederlandse aangifte verwerkt.
Voor box 3 wordt momenteel zowel naar een forfaitair als, wanneer dat gunstiger is, naar het werkelijke rendement gekeken. Bij het werkelijke rendement kunnen onder meer huurinkomsten, rentekosten en waardeveranderingen van de woning een rol spelen. Gebruik daarom altijd de regels en aangifte voor het betreffende belastingjaar.
Als fiscaal inwoner van Noorwegen moet u de Nederlandse woning doorgaans ook in de Noorse aangifte opnemen. Het belastingverdrag en de Noorse regels bepalen vervolgens hoe dubbele belasting wordt voorkomen.
Wat gebeurt er wanneer u de Nederlandse woning verhuurt?
Een verhuurde Nederlandse woning wordt in Nederland doorgaans als onroerende zaak in box 3 aangegeven. De oude formulering dat de huuropbrengst zonder meer “belastingvrij” is, is te algemeen.
Bij het forfaitaire box 3-stelsel wordt de huur niet afzonderlijk als box 1-inkomen belast. Bij de berekening van het werkelijke rendement kunnen huurinkomsten echter wel meetellen. Ook kan bij langdurige verhuur en huurbescherming voor de waardering een leegwaarderatio gelden.
De verhuurinkomsten en de woning moeten daarnaast in de Noorse belastingaangifte worden vermeld. Noorwegen kan onder voorwaarden vermindering verlenen voor belasting die Nederland over hetzelfde inkomen of vermogen heeft geheven.
Wat gebeurt er wanneer uw voormalige eigen woning nog te koop staat?
Staat uw voormalige Nederlandse eigen woning leeg en aantoonbaar te koop? Dan kan de woning tijdelijk in box 1 blijven en kan de hypotheekrente onder voorwaarden aftrekbaar blijven.
De regeling geldt voor het jaar waarin de woning leeg komt te staan en maximaal de drie daaropvolgende kalenderjaren. De woning moet leeg staan en bestemd zijn voor verkoop.
Verhuurt u de woning tijdens deze periode? Dan is de rente gedurende de verhuurperiode niet aftrekbaar. Na afloop van de maximale termijn gaan de woning en de bijbehorende schuld in beginsel over naar box 3.
Waar betaalt u belasting wanneer u voor een Nederlandse werkgever blijft werken?
De vestigingsplaats van de werkgever, de valuta waarin u wordt betaald en de bankrekening waarop het salaris binnenkomt, zijn niet doorslaggevend. Het belangrijkste uitgangspunt is waar u de werkzaamheden feitelijk uitvoert.
Werkt en woont u vanuit Noorwegen voor een Nederlandse werkgever? Dan mag Noorwegen doorgaans belasting heffen over het loon voor de Noorse werkdagen. De Nederlandse werkgever hoeft over dat deel meestal geen Nederlandse loonbelasting in te houden.
Werkt u ook fysiek in Nederland? Dan kan Nederland belasting heffen over het loon dat aan de Nederlandse werkdagen is toe te rekenen. Onder de 183-dagenregeling blijft het heffingsrecht alleen bij het woonland wanneer aan alle verdragsvoorwaarden is voldaan. Het belastingverdrag Nederland-Noorwegen kijkt daarbij onder meer naar het aantal verblijfsdagen, de woonplaats van de werkgever en de vraag of de beloning wordt gedragen door een vaste inrichting in het werkland.
Structureel thuiswerken of werken in beide landen kan daarnaast gevolgen hebben voor de loonadministratie, sociale zekerheid en registratieverplichtingen van de werkgever.
Krijgt iedereen bij emigratie een conserverende aanslag?
Nee. Een conserverende aanslag kan worden opgelegd wanneer u bij emigratie bepaalde fiscaal gefaciliteerde rechten of vermogensbestanddelen heeft, zoals:
-
in Nederland opgebouwd pensioen;
-
een lijfrente waarvoor premies zijn afgetrokken;
-
bepaalde eigenwoningproducten;
-
een aanmerkelijk belang in een vennootschap.
De aanslag hoeft meestal niet direct te worden betaald. Omdat Noorwegen tot de Europese Economische Ruimte behoort, wordt in beginsel automatisch uitstel van betaling verleend.
Voor pensioen, lijfrente en bepaalde eigenwoningproducten geldt meestal een termijn van tien jaar. Wanneer u zich gedurende die periode aan de voorwaarden houdt, kunt u daarna om kwijtschelding vragen. De kwijtschelding is dus niet altijd volledig automatisch.
Voor een conserverende aanslag wegens een aanmerkelijk belang geldt bij emigraties na 15 september 2015 geen algemene tienjaarstermijn. Deze aanslag kan onbeperkt geldig blijven en onder meer bij verkoop van aandelen of dividenduitkeringen gedeeltelijk worden ingevorderd.
Wat kunt u vóór uw vertrek al regelen?
U hoeft niet te wachten tot na uw emigratie. Regel bij voorkeur vóór vertrek:
-
dat uw DigiD en DigiD-app werken;
-
sms-controle en de ID-check binnen DigiD;
-
aanpassing van uw voorlopige aanslag;
-
controle en wijziging van uw toeslagen;
-
uw uitschrijving en Noorse adresregistratie;
-
het verzamelen van jaaropgaven en gegevens over inkomen en vermogen;
-
controle van uw pensioen-, lijfrente- en aandelenbelangen;
-
controle van uw sociale verzekering en zorgverzekering.
Over het emigratiejaar doet u na afloop van het kalenderjaar online M-aangifte. Een eventuele conserverende aanslag volgt doorgaans nadat de Belastingdienst deze aangifte heeft behandeld.
Stoppen alle Nederlandse uitkeringen en verzekeringen na uitschrijving?
Nee. De mededeling dat na uitschrijving “alles stopt” is onjuist.
Of een uitkering, verzekering of toeslag doorloopt, hangt af van het soort regeling, de reden van emigratie, uw werkzaamheden, uw gezinssituatie en de Europese coördinatieregels. Sommige uitkeringen kunnen onder voorwaarden naar Noorwegen worden meegenomen. Voor een WW-uitkering geldt bijvoorbeeld een afzonderlijke, beperkte exportregeling.
Controleer iedere regeling afzonderlijk bij de uitvoerende instantie, zoals het UWV, de SVB, Dienst Toeslagen of het CAK. Zet uitkeringen of toeslagen niet uitsluitend op basis van uw gemeentelijke uitschrijving stop.
Wat zijn de gevolgen voor uw AOW?
Wanneer u buiten Nederland gaat wonen en werken, bent u meestal niet langer verplicht verzekerd voor de AOW en de Algemene nabestaandenwet.
Voor ieder jaar waarin u voor de AOW verzekerd bent, bouwt u 2 procent van een volledige AOW-uitkering op. Een jaar zonder verzekering kan daardoor later in beginsel tot 2 procent minder AOW leiden.
De AOW-leeftijd is niet meer standaard 65 jaar. Uw AOW-leeftijd hangt af van uw geboortedatum.
Onder voorwaarden kunt u uw AOW- en Anw-verzekering vrijwillig voortzetten. De aanvraag moet normaal gesproken binnen één jaar na het einde van de verplichte verzekering bij de SVB worden ingediend.
Hoe zit het met de zorgverzekering?
Welke zorgverzekering op u van toepassing is, hangt vooral af van het land waar u werkt en van de vraag of u een Nederlands pensioen of een Nederlandse uitkering ontvangt.
Woont en werkt u in Noorwegen, dan valt u doorgaans onder het Noorse socialezekerheids- en zorgstelsel. Ontvangt u uitsluitend of mede een Nederlands wettelijk pensioen of een Nederlandse uitkering, dan kan Nederland verantwoordelijk blijven voor uw zorgkosten. In dat geval moet u uw zorgverzekering mogelijk via het CAK regelen en betaalt u een verdragsbijdrage.
Bij werken in meerdere landen, detachering, grensarbeid of thuiswerken voor een buitenlandse werkgever moet de verzekeringspositie afzonderlijk worden vastgesteld.
Waar kunt u terecht met belastingvragen?
Voor Nederlandse belastingvragen vanuit Noorwegen kunt u bellen met de BelastingTelefoon Buitenland:
+31 55 5 385 385
De actuele openingstijden zijn:
-
maandag tot en met donderdag van 08.00 tot 20.00 uur;
-
vrijdag van 08.00 tot 17.00 uur.
Houd uw BSN bij de hand wanneer u belt.
Voor vragen over:
-
AOW, Anw en kinderbijslag: neem contact op met de SVB;
-
Nederlandse uitkeringen: neem contact op met het UWV;
-
zorg bij wonen in Noorwegen met een Nederlands pensioen of uitkering: neem contact op met het CAK;
-
Noorse inkomsten en bezittingen: neem contact op met Skatteetaten.
Let op: deze antwoorden zijn algemeen van aard. Internationale belastingheffing en sociale zekerheid hangen sterk af van de persoonlijke situatie. Laat uw situatie individueel beoordelen wanneer u een woning verhuurt, in beide landen werkt, een onderneming of bv heeft, pensioen of lijfrente ontvangt of een conserverende aanslag heeft gekregen.
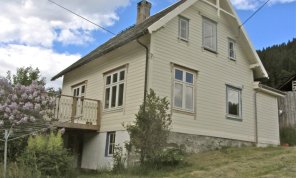
Kleine boerderij aan de Sognefjord
In Feios, een klein dorpje aan de Sognefjord is deze kleine boerderij (småbruk) te koop voor 2 miljoen Noorse kronen (ca. 175.000 euro). Het boerderijtje heeft circa 4 hectare grond, waarvan nu 1,5 hectare landbouwgrond. De rest bestaat uit woeste grond en een stuk bos van 1,4 hectare.
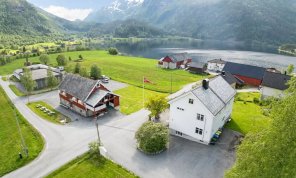
Voormalige boerderij met B&B
Voormalige boerderij met goedlopende Bed & Breakfast, met café, lounge, feest- en vergaderruimte in de oude schuur.